
In partnership with

Se lee 3 minutos…
(sección abreviada para ponerse al día sin mayor profundidad)
Resumen del día
Cierra Wall Street a la baja para terminar el mes de septiembre: SPX -0,25%, NDX +0,23%, Dow -0,86%, Russell -0,39%.
Otro día, otra desconexión total entre un puñado de acciones especulativas y todo lo demás. Ya van 12 días consecutivos con más mínimos de 52 semanas que máximos (y 17 de los últimos 18). Cabe destacar que, cada vez que esto ha sucedido anteriormente, las acciones estaban cerca de los mínimos después de una venta masiva y luego repuntaban; solo que esta vez el S&P está en máximos históricos. Resulta irónico que un trimestre marcado por una volatilidad catastrófica haya cerrado con 263 valores más a la baja que al alza.
La brecha entre la calma del índice y la volatilidad de las acciones individuales es ahora la mayor desde el estallido de la burbuja de las puntocom en el año 2000. La relación entre el ETF de ponderación equitativa (RSP) y el S&P acaba de alcanzar un mínimo histórico. Temáticamente, la evolución de los precios de hoy ha sido algo mixta, con las grandes tecnológicas habituales al alza en general (excepto META). Pero no se trata solo de acciones: el crédito también se está resquebrajando debido a la continua acumulación en centros de datos, con el mayor dolor concentrado en los llamados "bonos basura". El elemento clave en materia de seguridad es Oracle, que ha seguido cayendo, con sus CDS alcanzando un máximo histórico esta semana.
Y mientras el crédito se resquebraja, los tipos de interés se desploman por completo, con el índice MOVE alcanzando otro máximo de posguerra de 110, y la divergencia con el S&P es ahora la mayor registrada. Y es que ni siquiera los datos inferiores a lo esperado del PCE ayudaron el día de hoy a los bonos. Este es el séptimo mes consecutivo de aumento de los rendimientos, superando el lapso de seis meses observado durante 2023. Aunque bueno, los datos de PCE sí que ayudaron para que las expectativas de subidas de tipos en octubre sean ahora de "solo" el 37%.
El dólar cerró la sesión al alza, lo que fue un lastre para el oro y la plata. De momento, BTC ha logrado salvar los muebles a finales de mes y mantiene los 83.000 dólares. Los precios del petróleo volvieron a saltar y el Brent vuelve por encima de los 100 $.
El foco…
Este es el séptimo mes consecutivo de aumento de los rendimientos, superando el lapso de seis meses observado durante 2023, cuando las acciones se desplomaron por temor a la estanflación.

PATROCINIO de HOY
(Se trata de un patrocinio automático de Beehiiv. Simplemente pinchando sobre él, ayudas enormemente a este boletín. ¡MUCHAS GRACIAS!)
Some teams never seem to stop moving. They're on Attio, the agentic CRM.

Every customer signal is captured in one shared context layer, always current and compounding. Agents and workflows build pipeline, chase every buying signal, and move deals forward, an always-on revenue engine running alongside your team.
With Attio, you’ll get:
Leads automatically prioritised and routed to the right rep
Expansion and risk signals caught the moment they land
Follow-ups written in your voice, already there when you arrive
Teams like Parallel, Turbopuffer, and Wordsmith build on Attio. Are you one of them?
Los mercados en un vistazo…
Wall Street
🔴 S&P500 -0.25%
🔴 Dow Jones -0.86%
🟢 Nasdaq100 +0.23%
🔴 Russell2000 -0.39%
Otros activos
🟢 WTI -1.45%
🔴 XAU/USD -0.59%
🟢 BTC/USD +0.19%
Europa
🔴 German DAX -0.79%
🔴 Stoxx 600 -0.50%
🔴 France's CAC -0.89%
🔴 Spain's Ibex -0.47%
Asia
🟢 Nikkei 225 +1.94%
🟢 Hang Seng +0.37%
🔴 Nifty 50 -0.42%
Divisas
🟢 DXY +0.08% ≈ 101.461
🔴 EUR/USD -0.10%
🟢 USD/JPY +0.08%
🟢 GBP/USD +0.24%

En el informe completo de hoy…

En Wall Street…
Resumen de sesión
Renta variable
Otro día, otra desconexión total entre un puñado de acciones especulativas y todo lo demás.
Ya van 12 días consecutivos con más mínimos de 52 semanas que máximos (y 17 de los últimos 18). Cabe destacar que, cada vez que esto ha sucedido anteriormente, las acciones estaban cerca de los mínimos después de una venta masiva y luego repuntaban; solo que esta vez el S&P está en máximos históricos.

Resulta irónico que un trimestre marcado por una volatilidad catastrófica haya cerrado con 263 valores más a la baja que al alza.

La brecha entre la calma del índice y la volatilidad de las acciones individuales es ahora la mayor desde el estallido de la burbuja de las puntocom en el año 2000. La relación entre el ETF de ponderación equitativa (RSP) y el S&P acaba de alcanzar un mínimo histórico.

Temáticamente, la evolución de los precios de hoy ha sido algo mixta, con las grandes tecnológicas habituales al alza en general (excepto META).

Pero no se trata solo de acciones: el crédito también se está resquebrajando debido a la continua acumulación en centros de datos, con el mayor dolor concentrado en los llamados "bonos basura".

El elemento clave en materia de seguridad es Oracle, que ha seguido cayendo, con sus CDS alcanzando un máximo histórico esta semana.

Renta fija
Y mientras el crédito se resquebraja, los tipos de interés se desploman por completo, con el índice MOVE alcanzando otro máximo de posguerra de 110, y la divergencia con el S&P es ahora la mayor registrada.

Y es que ni siquiera los datos inferiores a lo esperado del PCE ayudaron el día de hoy a los bonos.

Este es el séptimo mes consecutivo de aumento de los rendimientos, superando el lapso de seis meses observado durante 2023. Aunque bueno, los datos de PCE sí que ayudaron para que las expectativas de subidas de tipos en octubre sean ahora de "solo" el 37%.
Divisas y materias primas
El dólar cerró la sesión al alza,

lo que fue un lastre para el oro y la plata.

De momento, BTC ha logrado salvar los muebles a finales de mes y mantiene los 83.000 dólares.

Los precios del petróleo volvieron a saltar y el Brent vuelve por encima de los 100$:

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
Concentrix (CNXC) incumplió las previsiones de ingresos, mientras que la previsión para el próximo trimestre quedó por debajo de lo esperado, al igual que la previsión de ingresos para el conjunto del ejercicio fiscal.
Hewlett Packard Enterprise (HPE) consigue su primer pedido de AMD Helios en un acuerdo de 1.200 millones de dólares con Vultr.
FactSet (FDS) presentó unas previsiones de beneficio para el conjunto del ejercicio que decepcionaron.
Jacobs (J) desplegará un gemelo digital de un centro de datos para las instalaciones de I+D de Nvidia en Estados Unidos.
Target (TGT) recibió una mejora de recomendación por parte de HSBC.
Moderna (MRNA) recibió una rebaja de recomendación por parte de Citi.
Boeing (BA) ganó un contrato de más de 20.000 millones de dólares para el programa F/A-XX.
Cal-Maine Foods (CALM) registró unas pérdidas por acción mayores de lo esperado y unos ingresos inferiores a las previsiones.
El EloraTZP de Eli Lilly (LLY) logró una mayor pérdida de peso y una mayor reducción de la hemoglobina A1C que la tirzepatida de 15 mg en adultos con obesidad y diabetes tipo 2.
En la sesión europea…
Resumen de sesión
Las bolsas europeas sufrieron el miércoles su primera caída mensual en seis meses, después de que el repunte de los rendimientos de los bonos a nivel global redujera el atractivo de los activos de riesgo, mientras los inversores analizaban unos datos de inflación de EE. UU. más moderados de lo esperado.
El índice paneuropeo STOXX 600 cerró con una caída del 0,5%, borrando las ganancias de las primeras horas de la sesión. En el conjunto del mes, cayó un 2,5%, mientras que en el tercer trimestre retrocedió un 1%.

El shock de los precios de la energía derivado de la guerra con Irán, el deterioro de las finanzas públicas y el exceso de emisiones de deuda llevaron a varios de los principales bancos centrales, incluida la Reserva Federal y el Banco Central Europeo, a subir los tipos de interés o adoptar una postura más agresiva este mes.
«Todo empezó con mal pie en Jackson Hole (a finales de agosto)... Kevin Warsh, de la Fed, fue más agresivo de lo que esperábamos y nos puso en el camino hacia una subida de tipos, y eso marcó el tono de todo el mes», afirmó Chris Beauchamp, analista jefe de mercados de IG Group.
El petróleo subió casi un 14% durante el mes, encaminándose hacia su mayor avance desde julio, mientras las conversaciones entre EE. UU. e Irán destinadas a poner fin a la guerra se estancaron.
Las acciones del sector energético cayeron un 0,9%, aunque cerraron el mes con una subida del 2,7%, el mejor comportamiento entre los principales sectores.
El rendimiento del bono alemán a 10 años (Bund), referencia para la zona euro, bajó por segundo día consecutivo, aunque se mantuvo cerca de sus máximos desde 2009.
Mientras tanto, los datos mostraron que la inflación estadounidense aumentó menos de lo esperado en agosto, lo que llevó a los mercados a reducir sus apuestas sobre una subida de tipos de la Fed el próximo mes.
«Es tanto una cuestión de momentum como de bonos. La mayoría de los mercados europeos estaban en sus mejores niveles del día antes del informe del PCE y después fueron retrocediendo hacia la línea plana», afirmó Steve Sosnick, analista jefe de mercados de Interactive Brokers.
«Lo que estamos viendo a nivel global es la operación de IA o nada. El problema para Europa es que, en términos generales, tiene una exposición menor al desarrollo de la IA que Estados Unidos».
La mayoría de los sectores del STOXX 600 terminaron la jornada en negativo. Los bancos y las industriales cayeron un 0,8% y un 0,7%, respectivamente. Las aseguradoras fueron las que más retrocedieron, con una caída del 1,4%.
Las empresas de servicios públicos británicas subieron un día después de que el primer ministro británico, Andy Burnham, anunciara varias medidas para el sector. Pennon, SSE y National Grid avanzaron entre un 2% y un 2,6%, mientras que el sector de utilities en su conjunto subió un 0,6%.
Por otra parte, los datos mostraron que la economía británica creció más de lo estimado inicialmente en el segundo trimestre, mientras que la inflación alemana se aceleró hasta su nivel más alto desde diciembre de 2023.
Algunos comentarios de acciones
Las acciones de Nordnet subieron un 1,1%, después de que J.P. Morgan retomara la cobertura del valor con una recomendación de «sobreponderar».
Greggs, la mayor cadena de comida rápida del Reino Unido, avanzó un 8,2% después de elevar sus previsiones de beneficio anual.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) terminaron finalmente con un comportamiento mixto, tras la reciente caída de los precios del petróleo y el repunte de los rendimientos de los bonos estadounidenses a largo plazo, mientras los inversores analizaban una batería de datos coincidiendo con el cierre de mes y trimestre.
El ASX 200 avanzó con prácticamente todos los sectores en positivo, liderados por el inmobiliario, después de que unos datos de inflación mensual general más moderados de lo esperado y una mayor contracción de los permisos de construcción redujeran las probabilidades de una subida de tipos del RBA en noviembre.
El Nikkei 225 abrió por encima de los 66.000 puntos y continuó avanzando, ignorando unos datos decepcionantes de producción industrial y ventas minoristas. La producción industrial mostró una contracción inesperada.
El KOSPI cotizó sin una dirección clara ante unos datos económicos débiles y el aumento de las tensiones con Corea del Norte, después de que la explosión de una mina terrestre en la zona desmilitarizada (DMZ) hiriera a varios oficiales surcoreanos. El ejército de Corea del Sur afirmó que las obras de fortificación de Corea del Norte han aumentado las tensiones en la península y que Pyongyang debería disculparse por dichas actuaciones
El Hang Seng y el Shanghai Composite tuvieron un comportamiento mixto. El Hang Seng cotizó sin una dirección clara, mientras que las bolsas de China continental se mantuvieron ligeramente respaldadas tras unos datos alentadores de PMI. El PMI manufacturero oficial se situó en 50,1, en línea con las previsiones, mientras que el PMI no manufacturero superó las expectativas y volvió a terreno expansivo, alcanzando 50,2 frente al 49,3 esperado. Además, los PMI de manufacturas y servicios de RatingDog también fueron mejores de lo esperado.
Por otro lado, el PBoC anunció recientemente medidas de apoyo, entre ellas un recorte de 25 puntos básicos del tipo de interés de la facilidad de préstamos suplementarios pignorados (Pledged Supplementary Lending), hasta el 1,50% desde el 1,75%.
Los inversores también se preparan para los festivos del Día Nacional de China, con el mercado continental cerrado durante toda la próxima semana a partir de mañana.
Eventos relevantes de la jornada
Comentarios geopolíticos
Irán
Las conversaciones entre Estados Unidos e Irán y los esfuerzos de los mediadores esta semana lograron pocos avances, aumentando las probabilidades de una reanudación de los combates, mientras que Qatar continuará con sus esfuerzos pese a la creciente frustración con ambas partes, según Axios.
Una fuente diplomática iraní afirmó que Irán solo estará dispuesto a debatir la cuestión nuclear una vez que se resuelva el asunto del estrecho de Ormuz y Washington levante el bloqueo.
Irán acaba de elevar el nivel de alerta en 46 instalaciones de infraestructura crítica de todo el país ante la posibilidad de ataques sobre su territorio, incluidas refinerías de petróleo, centrales eléctricas, puertos, puentes y aeropuertos, según la Defensa Civil iraní.
Es la primera vez que Irán eleva el nivel de preparación de sus infraestructuras a esta escala.
Irán afirmó ayer que se está preparando ante la posibilidad de una guerra a gran escala.
La Reserva Estratégica de Petróleo de EE. UU. (SPR) cayó otros 785.000 barriles.
El Departamento de Energía ha vuelto a ofrecer 40 millones de barriles mediante un programa de intercambio: saldrán ahora de la reserva y deberán devolverse entre 2027 y 2029.
Desde finales de marzo ya se han retirado 132 millones de barriles, de un programa total de 172 millones, coordinado con la AIE para tratar de reducir los costes energéticos.

Aunque la situación física del petróleo ha mejorado, el Brent sigue muy alto porque muchos fondos lo están usando como cobertura.
Sus carteras pueden sufrir si la crisis empeora, los tipos siguen subiendo y el petróleo se dispara hacia los 130 $.
Para protegerse, están comprando exposición alcista al crudo, tanto para cerrar posiciones bajistas como para añadir protección.

Inflación en países de la Eurozona
La inflación en Alemania alcanzó su nivel más alto en casi tres años, lo que ejerce una mayor presión sobre el Banco Central Europeo para que vuelva a subir los tipos de interés.
Los precios al consumidor aumentaron un 3,3% interanual en septiembre, superando la estimación media del 3,2% de una encuesta de Bloomberg. El sector energético fue el principal factor que impulsó esta aceleración.
El indicador nacional de precios subyacentes se mantuvo sin cambios en el 2,4%.
Estas cifras se producen tras los inesperados datos positivos de Francia, Italia y España, donde el alza de los precios del combustible, provocada por la guerra con Irán, impulsó la inflación hasta el 5% en este último país. El informe de la zona euro se publicará el 2 de octubre y los economistas prevén un fuerte repunte hasta el 3,7%.

Empleo privado ADP
Las empresas privadas de EE. UU. añadieron 90.000 empleos en septiembre de 2026, por encima de las expectativas del mercado de 70.000, después de que el dato de agosto fuera revisado a la baja hasta 36.000.
La contratación se aceleró por primera vez desde mayo, liderada por educación y sanidad (+55.000) y ocio y hostelería (+22.000). En cambio, actividades financieras (-16.000) y servicios profesionales y empresariales (-11.000) mostraron debilidad.
Las grandes empresas añadieron 14.000 empleos, mientras que las compañías con menos de 50 empleados sumaron 23.000.
“Es un informe sólido. Tras tres meses de desaceleración, la creación de empleo repuntó y el crecimiento salarial se mantuvo firme”, señaló Nela Richardson, de ADP.

PIB del Q2
La economía de EE. UU. creció a una tasa anualizada del 2,2% en el segundo trimestre de 2026, una revisión al alza de 0,7 puntos porcentuales respecto a la segunda estimación. En el primer trimestre, el crecimiento también fue revisado al alza hasta el 2,5%.

Por segmentos:
El principal motor fue el consumo privado, que aportó aproximadamente +2,5 puntos porcentuales al crecimiento. Además, fue revisado claramente al alza frente a la estimación anterior.
La inversión privada aportó alrededor de +0,8 puntos porcentuales, también con una revisión positiva. Dentro de este bloque destacó la inversión fija no residencial, especialmente centros de datos.
Inventarios privados: seguían siendo un lastre, pero menos negativo que en la estimación anterior. La segunda estimación los situaba en -0,72 pp, y la revisión final los mejora hasta -0,67 puntos.
Las exportaciones sumaron aproximadamente +0,5 puntos porcentuales, mientras que las importaciones restaron cerca de -1,7 puntos porcentuales, siendo uno de los principales lastres del trimestre.
El gasto público tuvo una contribución ligeramente negativa, aunque también fue revisado al alza respecto a la estimación previa.

PCE subyacente
El índice de precios PCE subyacente de EEUU, la medida de inflación subyacente preferida por la Reserva Federal, aumentó un 0,2% (0,247%) mensual en agosto de 2026, por debajo del 0,3% esperado por el mercado.

Dentro del sector principal, el mayor salto se registró de nuevo en los servicios de comunicaciones y educación.

Eel índice SuperCore PCE (Servicios excluyendo el sector de la vivienda), muy seguido por los analistas, mostró que la inflación de precios revirtió la reciente caída interanual, mientras que aumentó un 0,4% mensual...
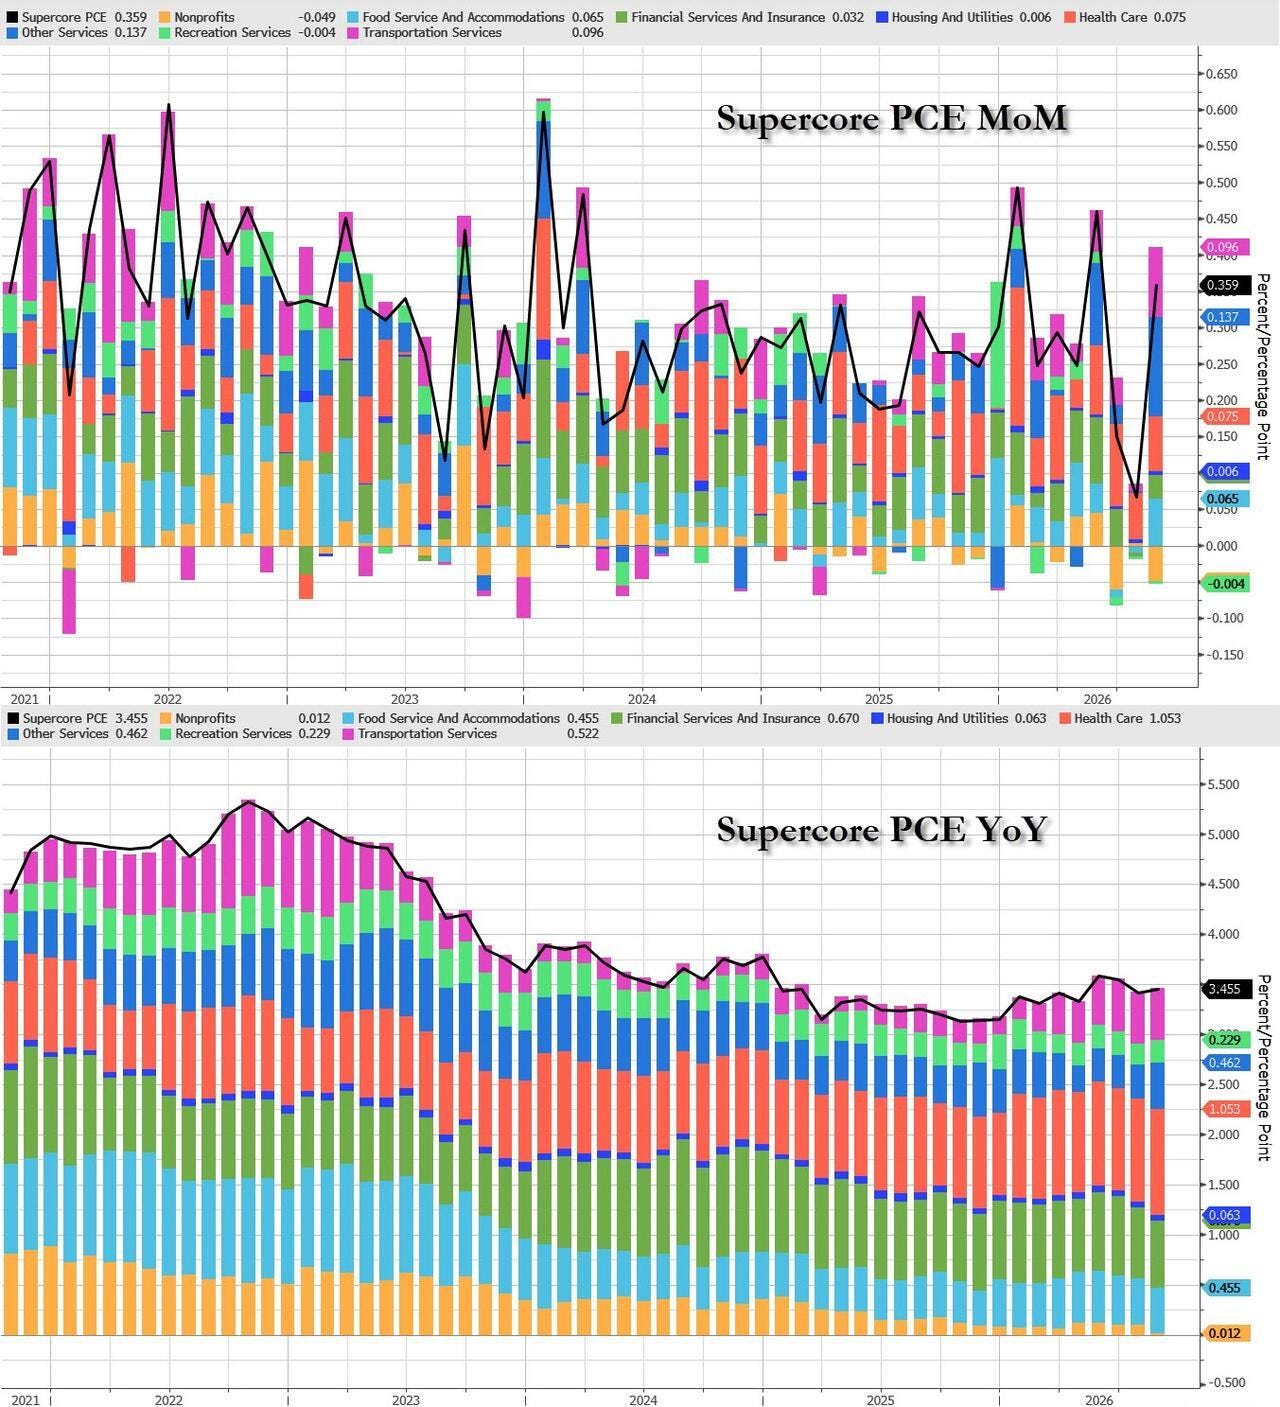
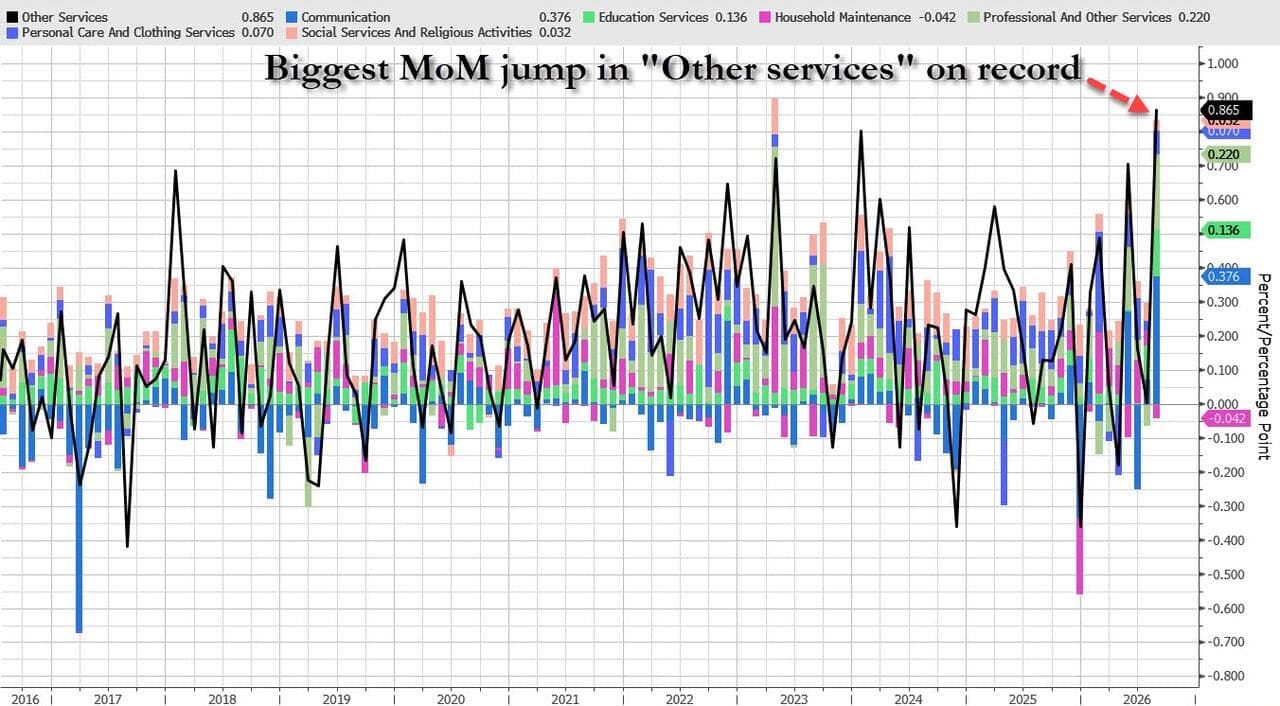
Impulsado por un aumento récord en “Otros servicios” (+0,9%).

Lo cual, a su vez, fue el resultado de un aumento drástico en los costos de los planes de telefonía celular y un incremento récord en los costos de la educación.
El índice general de precios de gastos de consumo personal (PCE) se mantuvo en línea con el trimestre anterior, registrando un aumento del 0,3%, en línea con las expectativas , pero mucho menor de lo esperado en términos anuales, con un aumento de solo el 3,4%, frente a las expectativas de un 3,7%.

El repunte mensual del gasto de consumo personal se debió principalmente al sector servicios, lo que supone un cambio con respecto a la caída del mes pasado, en gran medida debido al aumento de los servicios de comunicación y educación.

Los precios, impulsados por la inflación, se vieron contrarrestados por un gasto mucho mayor (+0,9% intermensual en términos nominales, en línea con las estimaciones y superior al 0,1% de julio), mientras que el crecimiento de los ingresos fue peligrosamente inferior, sin poder seguir el ritmo del gasto, y aumentó solo un +0,2% intermensual, cifra inferior al 0,3% del mes anterior y por debajo de las estimaciones del 0,5%.

El sorprendente aumento del gasto, no respaldado por los ingresos, provocó que la tasa de ahorro, recientemente revisada, volviera a desplomarse, pasando del 4,6% en julio a tan solo el 4,1% en agosto, el nivel más bajo desde noviembre de 2022.

Si bien el gasto volvió a aumentar, el crecimiento de los ingresos se encuentra ahora en su nivel más bajo desde abril de 2022.

Evidenemente es un fantástico dato que puede ofrecer gran alivio a los rendimientos de los bonos... Pero se debe conocer también que la Oficina de Análisis Económico de EEUU actualizó la metodología utilizada para calcular la inflación en tres componentes, lo que ya se esperaba que reduzca en unas décimas de punto porcentual la variación interanual de agosto.

En definitiva… Esto redujo las probabilidades de un aumento en octubre al 37%, la mitad de donde estaban hace dos días....

ZeroHedge
Inteligencia Artificial
Tras una reunión en la Casa Blanca con varios líderes de la industria tecnológica, el presidente Donald Trump anunció la firma de un documento “moralmente vinculante” destinado a establecer una serie de principios para orientar el desarrollo de la inteligencia artificial.
Trump defendió un modelo basado principalmente en la autorregulación del sector, aunque señaló que seguirían existiendo mecanismos de supervisión por parte de organismos federales como el Departamento de Justicia o el FBI. Además, la administración estudia crear un comité de 10 personas encargado de supervisar la evolución de la industria de la IA.
El presidente de la Cámara de Representantes, Mike Johnson, aclaró que el acuerdo es voluntario para las empresas y que la intención de la Casa Blanca es orientar el desarrollo de la inteligencia artificial, no imponer un control federal directo sobre el sector.
En la práctica, el encuentro parece haber servido para establecer un marco de compromiso entre el Gobierno y las principales compañías tecnológicas, con un enfoque basado más en la cooperación y la autorregulación que en una regulación federal estricta
Resultados de Micron
Ingresos: 54.230 M$, por encima de los 51.070 M$ esperados
BPA ajustado: 33,42 $, frente a los 31,61 $ esperados
Margen bruto ajustado: 87,0%
Cloud Memory: 16.280 M$
Core Data Center: 18.000 M$
Mobile and Client: 13.110 M$
Automotive and Embedded: 6.820 M$
Beneficio operativo ajustado: 44.640 M$
Beneficio neto ajustado: 38.400 M$
CapEx y flujo de caja
Flujo de caja operativo: 43.970 M$
Guía para el Q1 del FY27
Ingresos: 61.500 M$ ± 1.500 M$, por encima de los 57.020 M$ esperados
BPA ajustado: 38,15 $ ± 1,00 $, por encima de los 35,40 $ esperados
Margen bruto ajustado: ~86,25%
Situación de mercado
Este es el séptimo mes consecutivo de aumento de los rendimientos, superando el lapso de seis meses observado durante 2023, cuando las acciones se desplomaron por temor a la estanflación.

Pero… Las expectativas de inflación implícitas en el mercado apenas se han movido.
Eso significa que la subida de los rendimientos no está viniendo principalmente por miedo a más inflación, como ocurrió en 2022.
Eso significa que lo que está aumentando sobre todo son los tipos reales: el mercado exige una rentabilidad mayor incluso después de descontar la inflación esperada.

Y aquí entra Japón. Con el bono japonés a 10 años en torno al 3,1%, Japón deja de ser el gran ancla de tipos bajos del sistema global. Durante años, los inversores japoneses tuvieron incentivos para buscar rentabilidad fuera, comprando Treasuries y otros bonos extranjeros. Ahora, con los JGB ofreciendo retornos mucho más altos, el capital japonés tiene menos necesidad de salir al exterior.
La consecuencia es sencilla: hay menos demanda estructural por bonos extranjeros y más competencia por el ahorro japonés, lo que obliga a los Treasuries a ofrecer rendimientos más altos.

ZeroHedge
El rendimiento real a 10 años ha subido 57 puntos básicos en un mes, superando la regla de “tensión” mensual de 2 desviaciones estándar (~50 puntos básicos).
De hecho, la variación del tipo de interés real en un mes es una de las peores desde el 2013, que culminó con una fuerte venta masiva en el mercado.
Prácticamente siempre que el rendimiento a 10 años ha variado más de 50 puntos básicos en un mes, las acciones se han desplomado.

Prácticamente nadie se salva de los aumentos en la volatilidad de los bonos:

Sin embargo, a las acciones y al VIX, parece no importarles.

O mejor dicho, a un puñado de acciones... Sorprendentemente, ahora tenemos 12 días consecutivos con más mínimos de 52 semanas que máximos (y 17 de los últimos 18).
Cabe destacar que, cada vez que esto ha sucedido anteriormente, las acciones estaban cerca de los mínimos después de una venta masiva y luego repuntaban, solo que esta vez el S&P está en máximos históricos.

ZeroHedge
El índice S&P 500 equiponderado, está sufriendo su séptima semana consecutiva de descenso, algo que solo se había visto dos veces antes: durante los mercados bajistas de 2002 y 2022.

Sin embargo, el S&P 500 se mantiene relativamente estable, ya que las grandes empresas tecnológicas enmascaran el colapso que se esconde tras la aparente estabilidad.

XLU ha seguido de forma extraordinariamente precisa el aumento exponencial del volumen de bonos.
No lo olvides: la volatilidad tiende a regresar a su media.
Con la volatilidad de los bonos en niveles extremos, podríamos estar acercándonos a un respiro, lo que brindaría un alivio muy necesario para los sectores del mercado más sensibles a las tasas de interés.

Oro
El Banco de Corea comprará en diciembre aproximadamente 1 tonelada de oro físico de producción nacional, valorada en unos 140 M$.
Será su primera compra de oro físico en 13 años.
A finales de agosto ya poseía 104,4 toneladas, por lo que esta operación aumentará su posición en menos de un 1%.

El mercado ya está empezando a distinguir entre el oro en lingotes y las empresas mineras.
Las mineras superaron ampliamente al oro a principios de este año, pero esa tendencia relativa ha comenzado a revertirse a medida que los rendimientos reales en Estados Unidos se dispararon.
Goldman Sachs señala a las mineras de oro como uno de los sectores más afectados por la reciente subida de tipos de interés. El ratio GDX/GLD es el indicador clave… Mucho ojo también con los precios del petróleo.


Para mañana…
Eurozona
🌶️🌶️ PMI Manufacturero (jueves): Se espera un dato de 52.7, igual que el dato previo.
Reino Unido
🌶️🌶️ PMI Manufacturero (jueves): Se espera un dato de 52.
EEUU
🌶️🌶️🌶️ ISM Manufacturero (jueves): Se espera un dato de 54.7, superior al dato de 54.6 previo.

Gracias por leer
Diego
