
In partnership with

Se lee 3 minutos…
(sección abreviada para ponerse al día sin mayor profundidad)
Resumen del día
Cierra Wall Street al alza: SPX +0,19%, NDX +0,31%, Dow +0,04%, Russell +0,35%.
Un inicio de octubre volátil para las acciones, con ganancias nocturnas, impulsadas por Micron, que dieron paso a pérdidas al inicio de la sesión por la tensión en los mercados de deuda.
Tras el cierre de los bonos europeos, marcados por el caos, las acciones estadounidenses repuntaron y volvieron a terreno positivo. Al cierre, el NDX y el RTY lideraban las ganancias, el Dow Jones se mantenía prácticamente estable y el SPX registraba pequeñas subidas.
Otro día más, la IA lideró, ayudada por Micron y la narrativa sobre la inversión en inteligencia artificial. La compañía ofreció un pronóstico optimista para el trimestre actual, impulsado por el frenesí de construcción de infraestructura vinculada a la IA, aunque advirtió de que el aumento de las remuneraciones afectaría a los márgenes de beneficio.
Este fue el decimotercer día consecutivo con más nuevos mínimos que nuevos máximos.
Los rendimientos de los bonos del Tesoro también se desplomaron, liderados por los de corto plazo tras varios comentarios de miembros de la Fed.
Sin embargo, en Europa hubo mucho movimiento, con un fuerte desplome especialmente en los bonos franceses.
El dólar extendió sus ganancias, poniendo a prueba el límite superior de su rango de los últimos 18 meses. Las subidas del dólar de hoy se debieron en gran medida a la debilidad del euro, en medio de la debacle de los bonos en Francia e Italia. La moneda europea se desplomó hasta su nivel más bajo frente al dólar desde mayo de 2025.
El oro logró mantenerse en verde a pesar de la fortaleza del dólar.
Bitcoin repuntó hasta los 85.000 dólares en medio del caos en Oriente Medio y a pesar de registrar la primera salida de capitales de los ETF en mucho tiempo.
Por último, los precios del WTI se dispararon, con el Brent de nuevo por encima de los 106 dólares.
El foco…
El modelo de CTA de Goldman Sachs S&T sitúa el posicionamiento en los Treasuries estadounidenses a 10 años aproximadamente en el 99% de su posición corta máxima.

PATROCINIO de HOY
(Se trata de un patrocinio automático de Beehiiv. Simplemente pinchando sobre él, ayudas enormemente a este boletín. ¡MUCHAS GRACIAS!)
Some teams never seem to stop moving. They're on Attio, the agentic CRM.

Every customer signal is captured in one shared context layer, always current and compounding. Agents and workflows build pipeline, chase every buying signal, and move deals forward, an always-on revenue engine running alongside your team.
With Attio, you’ll get:
Leads automatically prioritised and routed to the right rep
Expansion and risk signals caught the moment they land
Follow-ups written in your voice, already there when you arrive
Teams like Parallel, Turbopuffer, and Wordsmith build on Attio. Are you one of them?
Los mercados en un vistazo…
Wall Street
🟢 S&P500 +0.19%
🟢 Dow Jones +0.04%
🟢 Nasdaq100 +0.31%
🟢 Russell2000 +0.35%
Otros activos
🟢 WTI +2.68%
🟢 XAU/USD +0.49%
🟢 BTC/USD +1.43%
Europa
🔴 German DAX -1.03%
🔴 Stoxx 600 -1.29%
🔴 France's CAC -1.62%
🔴 Spain's Ibex -2.17%
Asia
🟢 Nikkei 225 +3.30%
🟢 Hang Seng +0.37%
🔴 Nifty 50 -0.88%
Divisas
🟢 DXY +0.57% ≈ 102.042
🔴 EUR/USD -0.77%
🟢 USD/JPY +0.43%
🔴 GBP/USD -0.51%

En el informe completo de hoy…

En Wall Street…
Resumen de sesión
Renta variable
Un inicio de octubre volátil para las acciones, con ganancias nocturnas, impulsadas por Micron, que dieron paso a pérdidas al inicio de la sesión por la tensión en los mercados de deuda.
Tras el cierre de los bonos europeos, marcados por el caos, las acciones estadounidenses repuntaron y volvieron a terreno positivo.
Al cierre, el NDX y el RTY lideraban las ganancias,

el Dow Jones se mantenía prácticamente estable

y el SPX registraba pequeñas subidas.

Otro día más, la IA lideró, ayudada por Micron y la narrativa sobre la inversión en inteligencia artificial.

La compañía ofreció un pronóstico optimista para el trimestre actual, impulsado por el frenesí de construcción de infraestructura vinculada a la IA, aunque advirtió de que el aumento de las remuneraciones afectaría a los márgenes de beneficio.
Este fue el decimotercer día consecutivo con más nuevos mínimos que nuevos máximos.

Renta fija
Los rendimientos de los bonos del Tesoro también se desplomaron, liderados por los de corto plazo tras varios comentarios de miembros de la Fed.

ZeroHedge
Sin embargo, en Europa hubo mucho movimiento, con un fuerte desplome especialmente en los bonos franceses.

Divisas y materias primas
El dólar extendió sus ganancias, poniendo a prueba el límite superior de su rango de los últimos 18 meses.

Las subidas del dólar de hoy se debieron en gran medida a la debilidad del euro, en medio de la debacle de los bonos en Francia e Italia. La moneda europea se desplomó hasta su nivel más bajo frente al dólar desde mayo de 2025.

El oro logró mantenerse en verde a pesar de la fortaleza del dólar.

Bitcoin repuntó hasta los 85.000 dólares en medio del caos en Oriente Medio y a pesar de registrar la primera salida de capitales de los ETF en mucho tiempo.

Por último, los precios del WTI se dispararon, con el Brent de nuevo por encima de los 106 dólares.

Comentarios de acciones
Por sectores

Finviz
En la sesión europea…
Resumen de sesión
Las bolsas europeas comenzaron el último trimestre del año con caídas el jueves, con fuertes descensos entre los grandes bancos mientras los rendimientos de la deuda pública mundial alcanzaban máximos de varios años.
El STOXX 600 paneuropeo cerró con una caída del 1,3%, su mayor descenso diario en tres semanas, y llegó a tocar su nivel más bajo en más de tres meses.
La mayoría de los sectores europeos terminaron en negativo. El índice bancario cayó un 3,7%, registrando su peor sesión desde el 3 de marzo. En Reino Unido, HSBC y Barclays retrocedieron un 4,1% cada uno, mientras que Lloyds perdió un 4,5%, en un contexto de creciente preocupación por las finanzas públicas británicas antes de la presentación del presupuesto de este mes.
Los rendimientos de los bonos a nivel mundial se han disparado durante las últimas semanas a medida que los inversores venden deuda pública. Al mismo tiempo, el fuerte encarecimiento de la energía ha alimentado las preocupaciones sobre la inflación, mientras que el auge de la inteligencia artificial ha reforzado las perspectivas económicas, aumentando las expectativas de que los tipos de interés permanezcan elevados durante más tiempo.
Unos tipos persistentemente altos elevan los costes de financiación de las empresas y de los titulares de hipotecas, al mismo tiempo que aumentan la carga de intereses de los gobiernos.
El rendimiento del bono alemán a 10 años, referencia de la zona euro, retrocedió 5,9 puntos básicos después de haber alcanzado a principios de semana el 3,6526%, su nivel más alto desde junio de 2009.
Mientras tanto, el rendimiento del bono francés a 10 años se disparó hasta su nivel más alto desde 2002, coincidiendo con la presentación por parte del Gobierno de su proyecto presupuestario para 2027, que incluye impopulares medidas de ajuste fiscal. El CAC 40 francés cayó un 1,6%.
“El problema que están detectando los mercados es que, pese al aumento de la inflación y de los rendimientos de los bonos, el crecimiento económico sigue siendo bastante sólido en partes importantes de la economía. Esto significa que los inversores esperan nuevas subidas de tipos y eso está afectando negativamente tanto a las acciones como a la renta fija”, señaló Tim Armitage, estratega de inversión de Quilter Cheviot.
Las perspectivas para las bolsas siguen estrechamente ligadas a la evolución de los tipos de interés, mientras los inversores valoran si los mayores costes de financiación y los elevados precios de la energía terminarán pesando más que las señales de resistencia de la economía de la zona euro.
Respaldando la narrativa de tipos altos durante más tiempo, los datos publicados el miércoles mostraron que la inflación alemana se aceleró en septiembre ligeramente más de lo esperado. Por otro lado, la tasa de desempleo de la zona euro se situó en el 6,4% en agosto, en línea con las previsiones de los economistas consultados por Reuters.
“Para los inversores, este puede parecer un momento incómodo, con bonos y acciones sufriendo durante los últimos días. Sin embargo, estos son riesgos de corto plazo y las economías están resistiendo bien frente al endurecimiento de la política monetaria”, añadió Armitage.
Los precios del petróleo se mantuvieron firmes durante la sesión, mientras la recuperación de las exportaciones de crudo del Golfo y un inesperado aumento de los inventarios estadounidenses redujeron las preocupaciones sobre la oferta.
Algunos comentarios de acciones
Zealand Pharma cayó un 6,1% después de conocerse los resultados de los ensayos del medicamento contra la obesidad survodutide, desarrollado por Boehringer Ingelheim.
Capgemini se disparó un 7,3%, liderando las ganancias del STOXX 600 después de que Accenture publicara unas previsiones optimistas de crecimiento anual de los ingresos. El índice tecnológico europeo avanzó un 0,5%.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) cotizaron de forma mixta, siguiendo una evolución similar a la registrada en Wall Street, donde los inversores digirieron una batería de datos macroeconómicos y los rendimientos de los bonos continuaron subiendo pese a un dato de PCE más débil de lo esperado. Mientras tanto, los mercados de China continental y Hong Kong permanecieron cerrados por la festividad del Día Nacional.
El ASX 200 quedó rezagado, con todos los sectores en negativo. Las caídas estuvieron lideradas por la debilidad de energía, inmobiliario y sectores defensivos, mientras que la vuelta al crecimiento de las exportaciones e importaciones australianas apenas sirvió para mejorar el ánimo del mercado.
El Nikkei 225 repuntó, con las acciones vinculadas a los semiconductores impulsadas tras los sólidos resultados de Micron. Los inversores también analizaron la encuesta Tankan del Banco de Japón, que mostró una mejora de la confianza entre los grandes fabricantes, aunque por debajo de las previsiones. Esto, unido a los recientes datos débiles de actividad, refuerza el argumento a favor de una normalización de los tipos de interés menos agresiva por parte del BoJ.
El KOSPI dejó atrás la debilidad inicial y pasó a terreno positivo a medida que comenzó a ganar fuerza el impulso de las compañías tecnológicas. Además, el presidente de Estados Unidos, Donald Trump, anunció recientemente planes para que Corea del Sur invierta 200.000 millones de dólares en proyectos energéticos en EE. UU., como parte del compromiso de inversión surcoreano que permitió reducir los aranceles a los automóviles del 25% al 15%. Por otro lado, las exportaciones de Corea del Sur se dispararon.
Eventos relevantes de la jornada
Comentarios geopolíticos
Irán
El presidente de EE. UU., Trump, dijo que habrá novedades sobre Irán muy pronto, al tiempo que afirmó que EE. UU. tiene un control casi total del estrecho de Ormuz y que la guerra podría terminar pronto.
Un funcionario estadounidense dijo que el secretario de Estado, Rubio, exigió que la delegación de Irán ante la ONU abandone inmediatamente EE. UU. después de que las negociaciones se estancaran.
Irán ha señalado en privado que podría permitir de nuevo el acceso de los inspectores nucleares a las instalaciones bombardeadas a cambio de un alivio de las sanciones, según informa Bloomberg.
El ministro de Exteriores, Abbas Araghchi, planteó la propuesta durante reuniones en la ONU con diplomáticos europeos y de Oriente Medio.
El presidente iraní, Masoud Pezeshkian, afirma que Teherán seguirá buscando el diálogo con Washington pese a los ataques anteriores durante las negociaciones, según Tasnim.
Pero… La realidad es que los inversores temen una posible escalada en la guerra contra Irán: Wall Street Journal informó de que el Pentágono enviará un tercer grupo de ataque de portaaviones y buques adicionales del Cuerpo de Marines a Oriente Medio, lo que añadirá entre 9.000 y 10.000 soldados más a la región.
Esto último hizo que los precios del petróleo se dispararan:

Trump lejos de calmara la tensión, siguió a lo suyo:


Los operadores también se enfrentan a la incertidumbre en los mercados de combustibles… La crisis de productos refinados sigue sin resolverse a medida que se acerca el invierno en el hemisferio norte.
Trump afirmó el miércoles desde el Despacho Oval que mantiene conversaciones “todos los días” sobre una posible prohibición de las exportaciones de diésel, culpando a la guerra de Rusia en Ucrania de agravar la escasez de suministro. Su Administración está presionando ahora a los gobiernos europeos para que liberen reservas de emergencia de diésel y así frenar nuevas subidas de precios y reducir el riesgo de un impacto económico en los próximos meses.
Según Reuters, la Administración Trump ha pedido a Alemania y Francia que liberen reservas de emergencia de diésel para aliviar la tensión de oferta de este combustible industrial o, de lo contrario, afrontar una posible prohibición estadounidense de exportaciones de diésel.
La petición total ascendería a 120 millones de barriles de diésel durante los próximos seis meses, según una fuente europea citada por Reuters. Eso equivaldría a aproximadamente 660.000 barriles diarios de oferta adicional.

PMI Eurozona
El PMI manufacturero de la zona euro de S&P Global subió hasta 52,9 puntos en septiembre de 2026, su nivel más alto desde mayo de 2022 y ligeramente por encima de la estimación preliminar de 52,7.

Por regiones:
Alemania: 53,9 puntos, ligeramente por encima de los 53,8 esperados y de la lectura anterior de 53,8.
Francia: 50,6 puntos, superando la estimación de 50,3 y también el dato previo de 50,3.
Italia: 50,4 puntos, frente a 50,0 esperados y 49,6 anteriormente.
España: 51,0 puntos, claramente por encima de los 50,2 esperados y del 49,5 anterior.
La demanda mostró una mejora significativa. Los nuevos pedidos crecieron al ritmo más rápido desde marzo de 2022, mientras que los pedidos procedentes del exterior aumentaron por segundo mes consecutivo. Se trata del primer periodo de crecimiento sostenido de los pedidos de exportación en más de cuatro años y medio.
El fortalecimiento de la demanda también comenzó a presionar la capacidad productiva de las fábricas. Los pedidos pendientes aumentaron por primera vez desde abril, y lo hicieron al ritmo más elevado en casi cuatro años y medio.
El empleo registró un ligero incremento, poniendo fin a un prolongado periodo de destrucción de puestos de trabajo. Al mismo tiempo, los fabricantes aumentaron las compras de materias primas y bienes intermedios a uno de los ritmos más elevados desde mayo de 2022.
Los retrasos en las cadenas de suministro continuaron, aunque fueron los menos intensos desde febrero. Por su parte, la confianza empresarial alcanzó máximos de siete meses.
Como elemento menos favorable, aumentaron las presiones sobre los precios, tanto en los costes de los insumos como en los precios de venta de los fabricantes.
Empleo en EEUU
En septiembre, las empresas estadounidenses anunciaron 43.281 despidos, un 18% menos que los 52.881 anunciados en agosto.
Esta cifra representa un descenso del 20% con respecto a los 54.064 despidos anunciados en el mismo mes del año pasado y es el total más bajo para ese mes desde 2022, cuando se registraron 29.989 despidos, según un informe publicado el jueves por la firma global de recolocación y coaching ejecutivo Challenger, Gray & Christmas.
Hasta septiembre, los empleadores han anunciado 573.195 despidos, un 39% menos que los 946.426 anunciados en los primeros nueve meses de 2025. Excluyendo el sector público, los anuncios de despidos disminuyeron un 15% (550.185 frente a 646.671 hasta septiembre de 2025).
Es la séptima vez este año que los despidos son inferiores a los del mismo mes del año anterior, y el total más bajo de enero a septiembre desde 2022, cuando se anunciaron 209.495 planes de despido.

El número de estadounidenses que solicitó prestaciones por desempleo cayó en 1.000, hasta 197.000, en la semana finalizada el 26 de septiembre, por debajo de las expectativas de 200.000 y frente a las 198.000 revisadas de la semana anterior, según el Departamento de Trabajo de Estados Unidos.
Las solicitudes alcanzaron su nivel más bajo desde el mínimo de 57 años de 189.000 registrado a mediados de julio, lo que apunta a que el mercado laboral estadounidense sigue mostrando resistencia pese a los crecientes obstáculos derivados de la guerra entre Estados Unidos e Israel contra Irán, que ha llevado los precios del diésel a niveles récord.
Los economistas señalan que los sólidos beneficios empresariales y la resistencia de la demanda interna están ayudando a proteger a los trabajadores frente a los despidos, mientras que las empresas parecen estar adoptando una postura de esperar y ver ante los elevados costes energéticos, la incertidumbre sobre el conflicto en Irán, posibles nuevas subidas de tipos por parte de la Fed y una política comercial todavía incierta que podría elevar aún más los costes.

ISM Manufacturero
El PMI manufacturero ISM de EE. UU. bajó ligeramente a 54,5 en septiembre, desde 54,6 en agosto y frente al 55 esperado. Aun así, sigue señalando un crecimiento sólido del sector manufacturero.

Los nuevos pedidos aceleraron hasta 55,3 desde 53,7 y el empleo mejoró hasta 52,7 desde 51,2. La producción siguió fuerte, aunque se moderó a 56,7 desde 58,3.
Por otro lado, los inventarios entraron en contracción (48,6 vs 50,6), mientras que la cartera de pedidos aumentó con fuerza (56,4 vs 51,8).
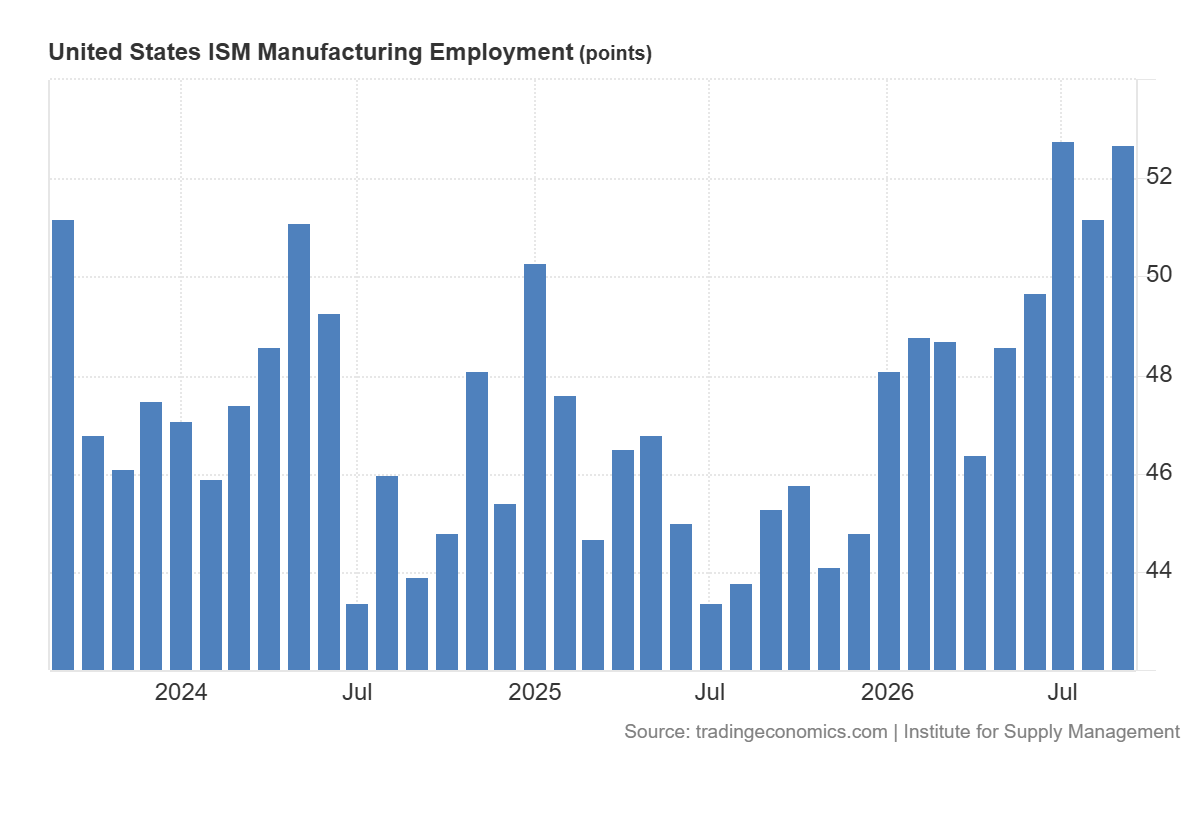
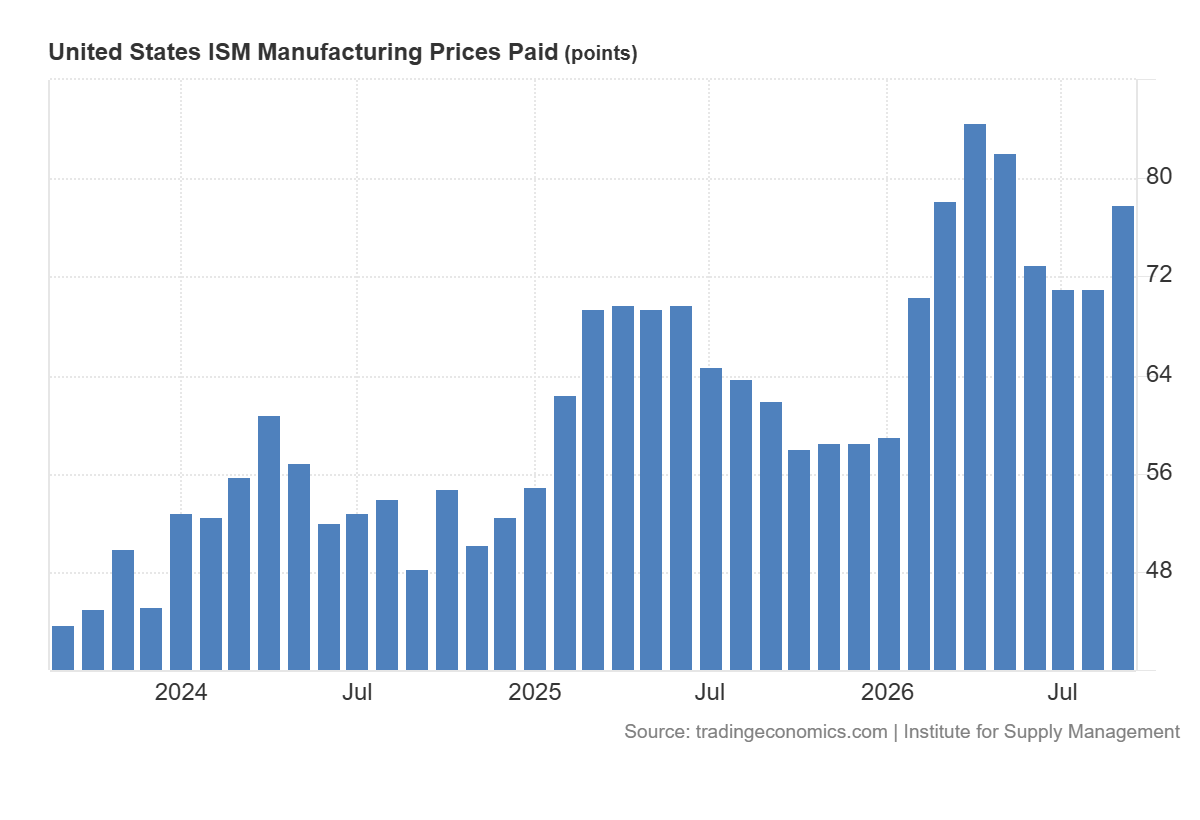
El principal problema fueron los precios pagados, que se dispararon a 77,9 desde 71,1, impulsados por el acero, aluminio, aranceles a importaciones y productos derivados del petróleo por el conflicto en Oriente Medio.
Según ISM, el 60% de los comentarios fueron negativos. Entre ellos, se mencionaron especialmente la volatilidad de precios (46%), los aranceles (34%), la guerra con Irán (30%) y el aumento de los plazos de entrega (21%).
Las expectativas de subida de tipos de interés se desplomaron tras la publicación de los datos del ISM...

¿Crisis de deuda? Bonos
El coste de financiación de Estados Unidos lleva siete meses consecutivos aumentando.
Se trata de una racha incluso más prolongada que la observada en 2023, cuando el repunte de los rendimientos terminó ejerciendo una presión significativa sobre los mercados bursátiles.

Sin embargo, hay una diferencia importante respecto a episodios anteriores: mientras los rendimientos de los bonos continúan subiendo, las expectativas de inflación se han mantenido relativamente estables.
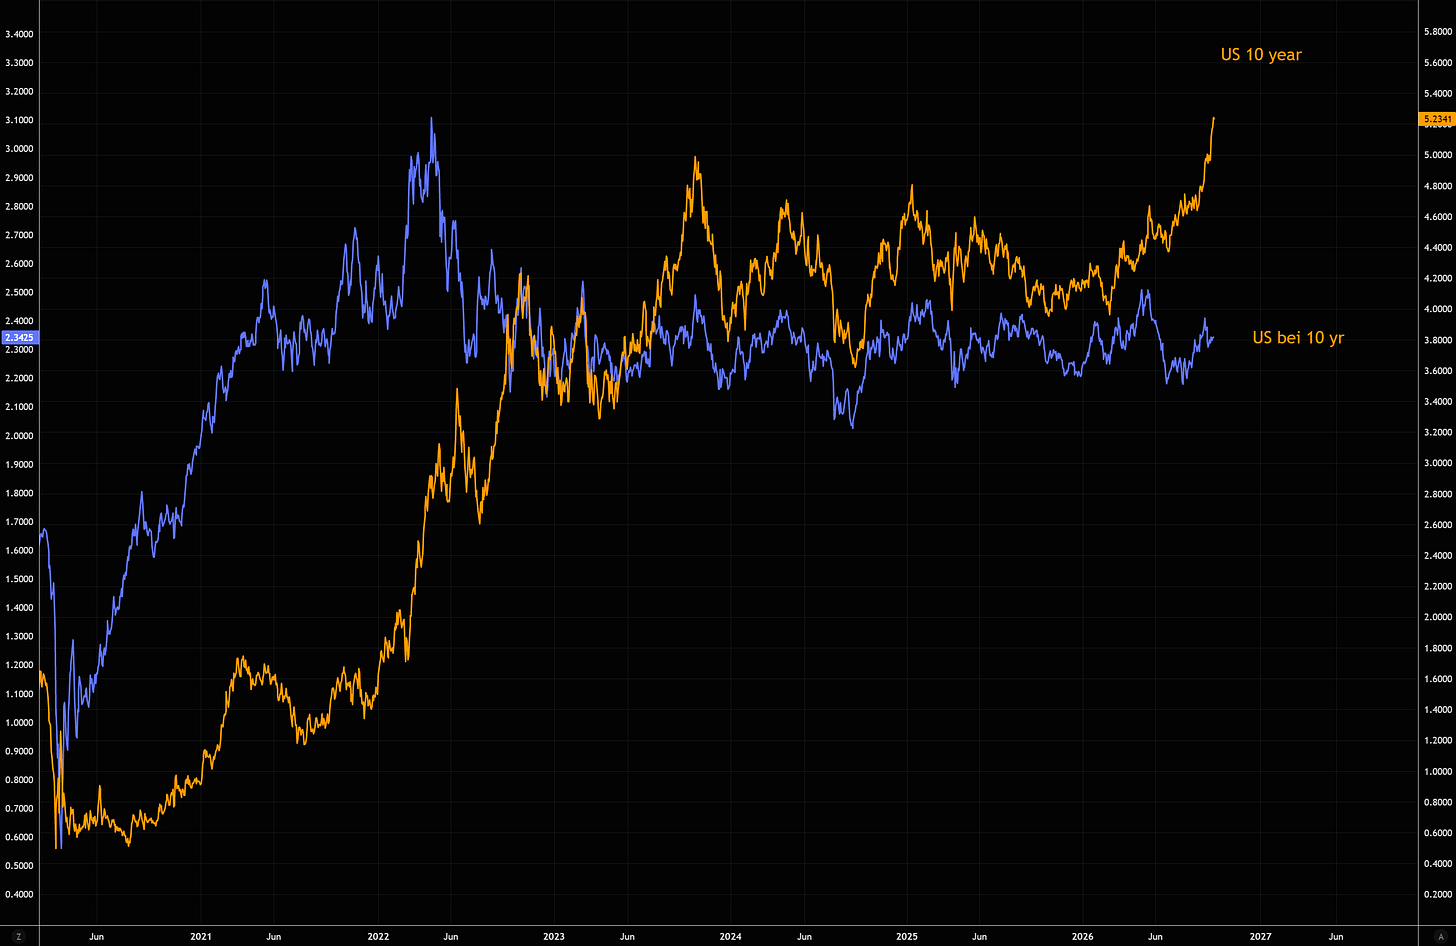
Esto sugiere que el movimiento no responde principalmente a un aumento del temor inflacionista. Lo que está aumentando, sobre todo, es la rentabilidad real exigida por los inversores, es decir, la compensación que demandan incluso una vez descontado el efecto de la inflación.
Pero OJO… Esto no está pasando solo en EEUU… Ocurre a nivel global… Hoy con gran presión en Europa:
El diferencial entre los rendimientos a dos años de Italia y Alemania casi se duplicó hasta alcanzar los 55 puntos básicos el jueves, el mayor aumento diario al cierre desde 2020.

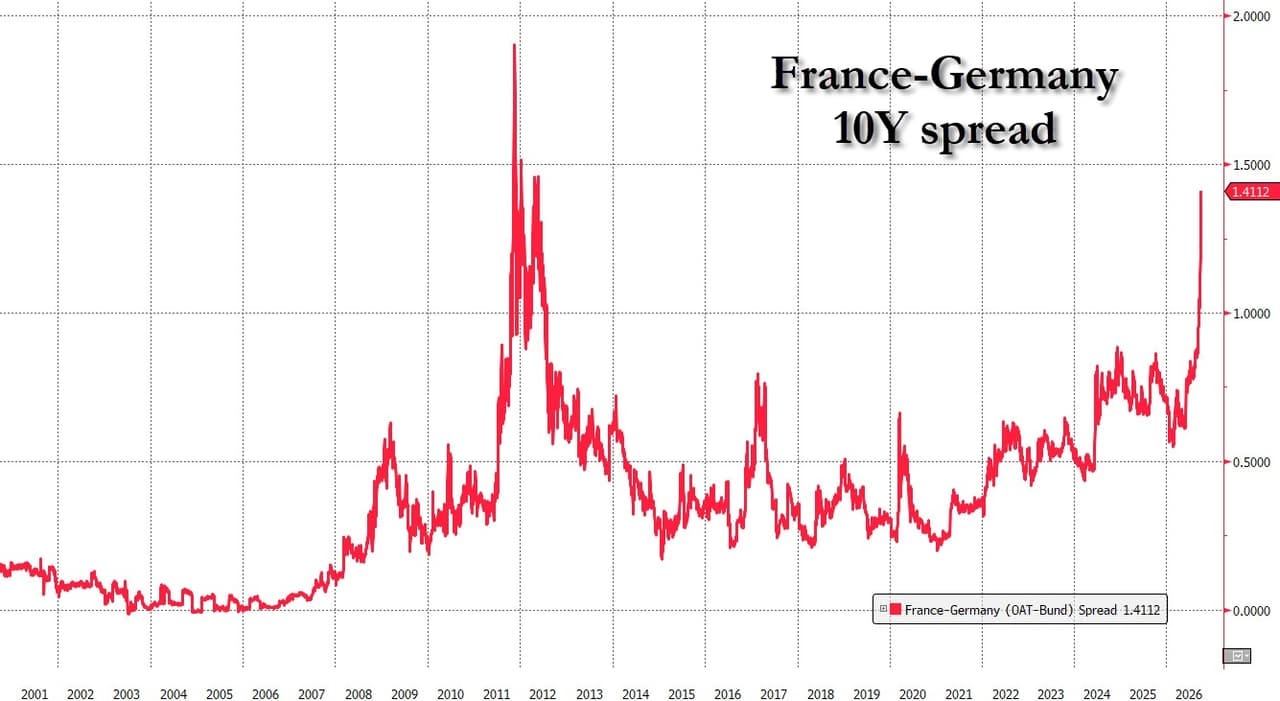
La brecha equivalente para Francia aumentó hasta 22 puntos básicos, el mayor incremento desde 2012. Su rentabilidad a 10 años se ha acercado al 5%:
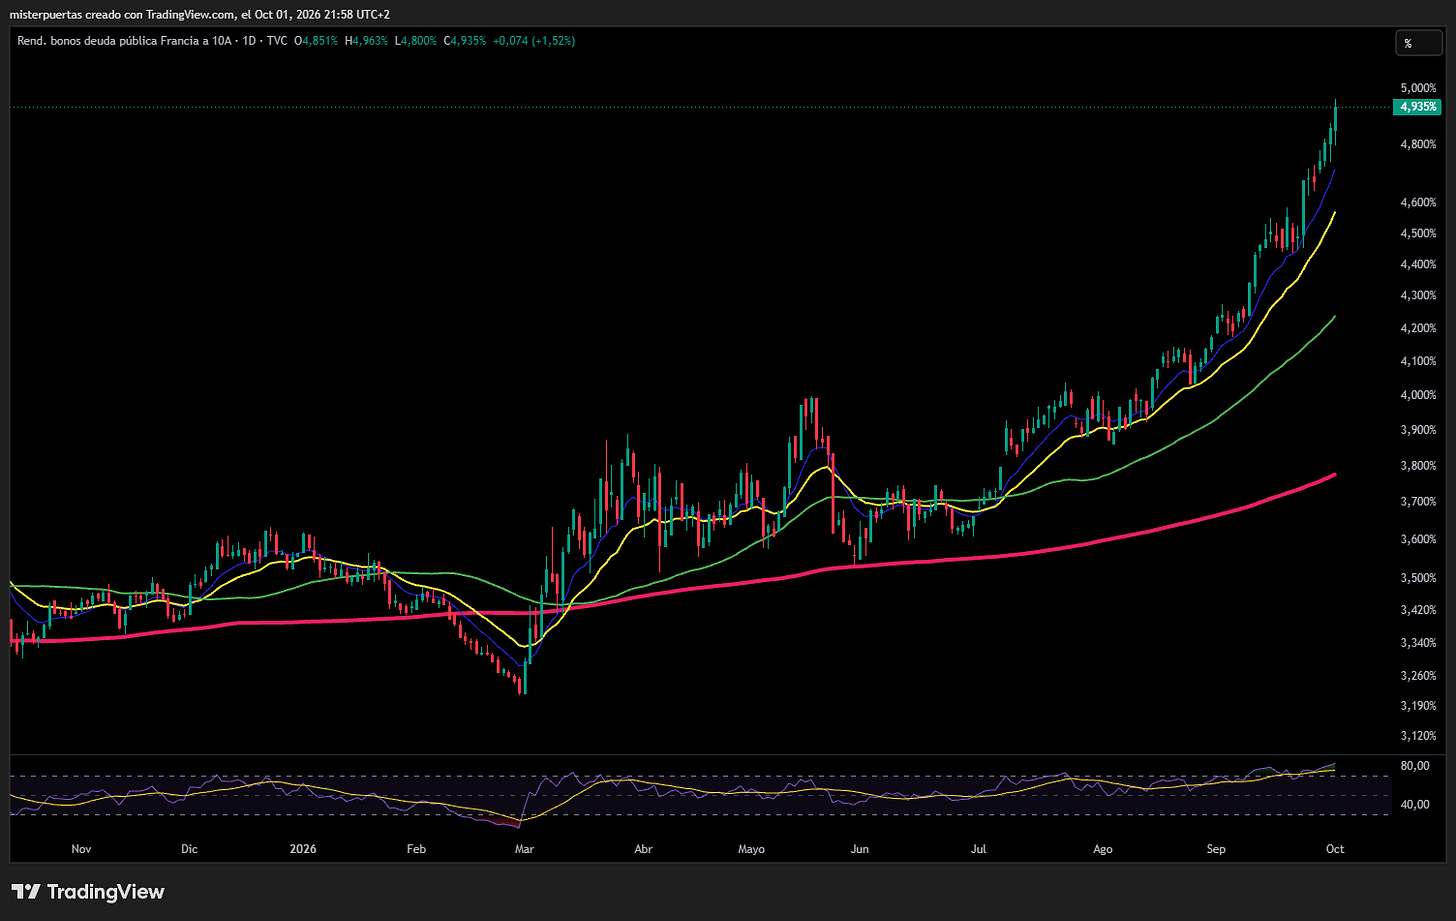
El diferencial entre los rendimientos de los bonos a 10 años de Francia y Alemania, un indicador clave, subió 14 puntos.. Hasta los 141 puntos básicos, la mayor amplitud desde 2012.
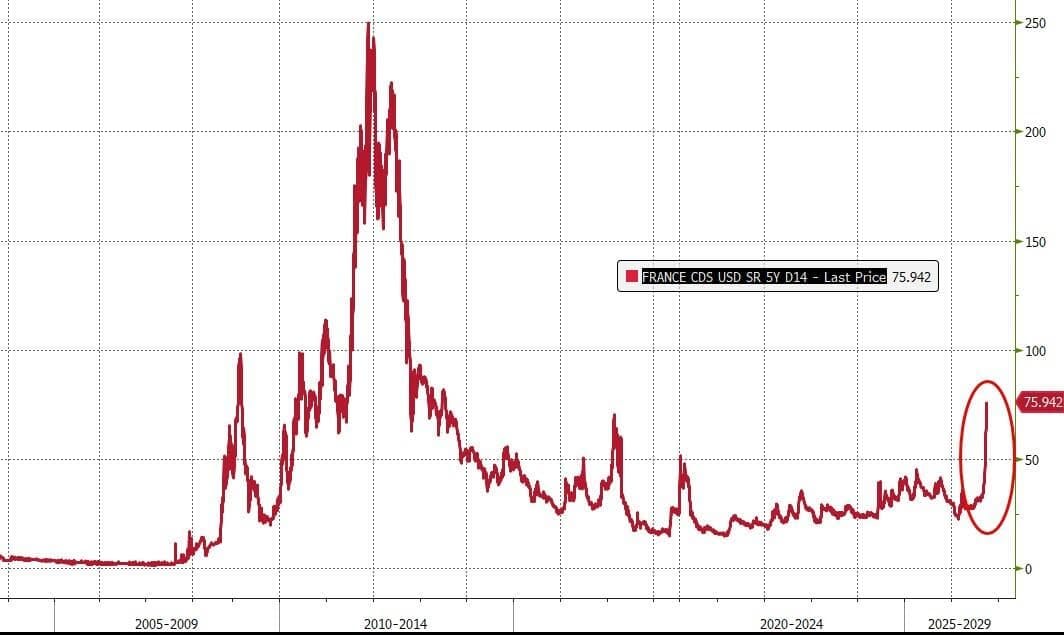
En medio del desplome de los bonos, los CDS franceses se han duplicado con creces en el último mes ante la creciente preocupación por la viabilidad fiscal.
Una de las posibles explicaciones se encuentra en Japón.
Durante décadas, los rendimientos de la deuda pública japonesa se mantuvieron en niveles extremadamente bajos. Esto incentivó a grandes cantidades de capital japonés a buscar rentabilidad en el exterior, y la deuda estadounidense fue uno de los principales destinos de esos flujos.
La situación está cambiando. Con el bono japonés a diez años ofreciendo ya una rentabilidad cercana al 3%, mantener el capital dentro de Japón resulta considerablemente más atractivo que en el pasado.

Además, invertir en deuda estadounidense implica asumir otros factores, como el riesgo de tipo de cambio y los costes asociados a la cobertura de divisa. A medida que aumenta la rentabilidad disponible en Japón, el incentivo para colocar capital en el exterior disminuye.
Esto no implica necesariamente una venta masiva de bonos estadounidenses por parte de los inversores japoneses.
El cambio relevante es más estructural: una de las principales fuentes de capital barato a escala global está dejando de desempeñar el mismo papel que durante las últimas décadas.
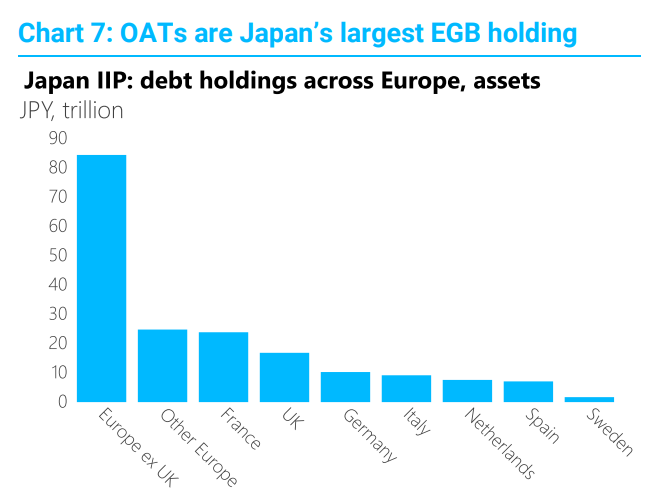
Japón posee una gran cantidad de bonos del Tesoro de EE. UU., pero Europa podría estar más expuesta… Y dentro de Europa, Francia destaca especialmente.
Los bonos franceses son la segunda mayor posición extranjera de renta fija de Japón después de los Treasuries estadounidenses y constituyen su mayor exposición individual a deuda soberana europea. — TS Lombard
¿Qué puede salvar a los bonos? El posicionamiento corto en bonos es extremo:
El modelo de CTA de Goldman Sachs S&T sitúa el posicionamiento en los Treasuries estadounidenses a 10 años aproximadamente en el 99% de su posición corta máxima.
Se observa una infraponderación extrema en duración, una configuración que históricamente ha precedido a caídas en la rentabilidad del Treasury a 10 años durante los tres meses siguientes.

El gráfico del momento en la tokenización por Medusa Capital
Stablecoins y bonos, un matrimonio inseparable
La Reserva Federal de San Francisco calcula que los emisores de stablecoins han aumentado sus bonos del Tesoro en más de $200B en cinco años. Compensan, en parte, lo que deja de comprar China.
Y según el propio informe, su demanda ya es lo bastante grande como para mover los tipos a corto plazo.
¿Por qué importa esto a día de hoy?
El gran problema del mercado es quién compra la deuda de EE.UU. con el bono a 30 años en el 5,64%. Y un banco de la Fed señala a las stablecoins como parte de la respuesta.
Para Washington, las stablecoins son uno de los motores necesarios para colocar su deuda al mundo.
Por eso el mercado de activos digitales seguirá creciendo. No es solo que la tecnología sea superior, es que los incentivos están alineados.
——————
Fuente: Reserva Federal de San Francisco, Economic Letter. Tenencias de bonos del Tesoro de los emisores de stablecoins.

Situación de mercado
Los rendimientos de los bonos, especialmente tras el ISM y el cierre europeo, hoy ofrecieron algo de alivio:

Quizás ayudaron los comentarios de los miembros de la Fed:
El vicepresidente de la Fed, Philip Jefferson, afirma que los responsables “podrían tomarse más tiempo” antes de decidir otra subida de tipos, en línea con el mensaje del presidente de la Fed de Nueva York, John Williams.
La coincidencia entre ambos sugiere que la dirección de la Fed favorece un enfoque más paciente después de la subida de septiembre.
Las probabilidades implícitas en el mercado de una subida en octubre han caído esta semana desde más de dos tercios hasta alrededor de un tercio.
Neel Kashkari, de la Fed, afirma que no tiene “una opinión firme” sobre una subida de tipos en octubre y que mantiene una postura abierta respecto al ritmo del endurecimiento monetario.
Sus proyecciones de septiembre contemplaban una subida adicional en 2026 y otra en 2027.
Kashkari señaló que la economía ha superado las expectativas y advirtió de que la Fed podría verse obligada a subir más los tipos si la fortaleza persiste, mientras que las expectativas de inflación se mantienen ancladas cerca del 2%.
Hoy vimos una masacre en Europa… Especialmente en indices liderados por la banca:

El sector financiero americano ha caído un 8% en solo un mes:

Normalmente se dice que “tipos más altos = bueno para los bancos”, porque pueden ampliar el margen de intereses. Eso suele funcionar cuando la subida de tipos es ordenada y responde a una economía fuerte.
Cuando los tipos largos suben tan rápido, el mercado empieza a preocuparse por tres cosas: mayor coste de financiación para empresas y hogares, deterioro futuro del crédito y posibles pérdidas/volatilidad en las carteras de bonos de los bancos.
Para los bancos europeos, que tienen una exposición significativa a deuda soberana y a la economía doméstica, una ampliación fuerte de los spreads soberanos suele ser una mala señal bursátil
Volviendo al mercado… Lo de siempre:
SPX aguantando niveles:

Con amplitud positiva hoy (más valores al alza que a la baja)

Peero… Este fue el decimotercer día consecutivo con más nuevos mínimos que nuevos máximos...

Con la IA volviendo a dominar:

A pesar de que 9 de los 11 sectores han caído más del 2% en el último mes, la media móvil de 10 días (10-DMA) de las acciones y los ratios put/call compuestos se encuentran cerca de los mínimos del año.
El Índice de Sentimiento Diario del VIX es de tan solo el 19%… En otras palabras, muy pocos parecen apostar por un evento de volatilidad de índices con mayor correlación, la asimetría es clara.

Si los rendimientos bajan, es probable que se produzca una reversión de la relación QQQ/IWM y de todas las correlaciones similares… Como por ejemplo el equiponderado.

En cuanto a niveles del SPX para mañana: 7.700 vuelve a ser la primera batalla. Recuperarlo permitiría volver a mirar hacia 7.750–7.800. Si el mercado vuelve a ser rechazado y pierde posteriormente 7.600, la estructura se deterioraría de forma mucho más significativa.

J.J.Montoya
Collar de JPM
Respecto al roll del collar de JPM hacia diciembre… La nueva estructura señalada incluye aproximadamente:
Pata larga: compra de puts 7.290 ()
Pata corta: venta de puts 6.150
Pata corta: venta de calls 8.105
Explicado:
Long Put 7.290: compra de una put. Es la protección principal ante caídas. Empieza a ganar valor si el índice cae por debajo de 7.290.
Short Put 6.150: venta de una put. Limita la protección máxima del collar. Por debajo de 6.150, las ganancias de la put comprada quedan compensadas por esta put vendida.
Short Call 8.105: venta de una call. Financia parte del coste de la cobertura, pero limita el potencial alcista. Si el índice sube por encima de 8.105, JPM deja de beneficiarse plenamente de nuevas subidas.

Para mañana…
Eurozona
🌶️🌶️🌶️ Inflación (viernes): Se espera un dato interanual de 3.4%, superior al dato de 3.2% del mes pasado.
EEUU
🌶️🌶️🌶️ Datos de empleo (viernes): Se espera un dato de 90K nuevas nóminas, inferior a las 162K del mes pasado. Se espera que la tasa de desempleo de 4.1%, igual que el mes pasado.

Gracias por leer
Diego
